
Steuersätze in Bewegung – Rechtsform ändern?
Veröffentlicht: 28. September 2026
Von:
Prof. Dr. Oliver Middendorf
Die geplanten Änderungen bei Körperschaft- und Einkommensteuer können die steuerliche Vorteilhaftigkeit der Rechtsformen spürbar verschieben. Unternehmen sollten daher frühzeitig prüfen, ob ihre aktuelle Struktur noch zu ihren wirtschaftlichen, steuerlichen und gesellschaftsrechtlichen Zielen passt.
Ausgangslage: Sinkende Steuerbelastung bei Kapitalgesellschaften
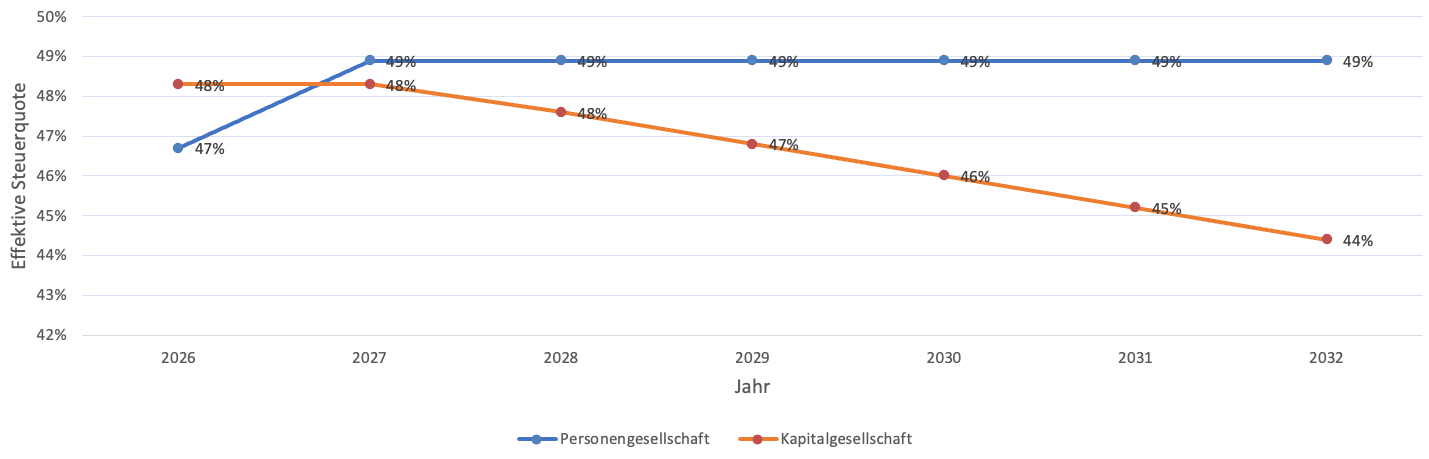
Bereits im Jahr 2025 hat der Gesetzgeber beschlossen, den Körperschaftsteuersatz ab 2028 schrittweise zu senken. Der derzeitige Steuersatz von 15 % soll jährlich um jeweils einen Prozentpunkt reduziert werden, bis er schließlich nur noch 10 % beträgt. Dadurch verringert sich die Steuerbelastung auf Ebene der Kapitalgesellschaft. Zugleich sinkt regelmäßig auch die Gesamtsteuerbelastung auf Gewinne, die zunächst in der Kapitalgesellschaft erzielt und anschließend an die Gesellschafter ausgeschüttet werden. Für Personengesellschaften blieb die Besteuerung demgegenüber zunächst unverändert, wenn sie nicht von der komplexen und mit einigen Fallstricken versehenen Thesaurierungsbegünstigung Gebrauch machen. Die nachfolgende Tabelle stellt die steuerlichen Belastungswirkungen gegenüber.
Effektive Gesamtsteuerquote 2026–2032
Geplante Erhöhung des Spitzensteuersatzes
Mit dem Einkommensteuerreformgesetz 2027 beabsichtigt der Gesetzgeber nun, den Spitzensteuersatz – die sogenannte Reichensteuer – von 45 % auf 47 % zu erhöhen. Für Mitunternehmer von Personengesellschaften kann dies zeitnah zu einer höheren persönlichen Steuerbelastung führen, insbesondere bei ertragsstarken Unternehmen.
Steuerlicher Befund: Kapitalgesellschaften gewinnen an Attraktivität
Im Ergebnis spricht die Entwicklung der Steuersätze zunehmend für die Kapitalgesellschaft. Der Vorteil zeigt sich vor allem dann, wenn das Unternehmen nachhaltig hohe Gewinne erzielt und diese Gewinne bei einer Personengesellschaft unmittelbar einem hohen persönlichen Einkommensteuersatz unterliegen würden. Diese Entwicklung sollte zum Anlass genommen werden, die bestehende Rechtsform zu überprüfen und zu beurteilen, ob sie auch künftig steuerlich optimal ausgestaltet ist.
Weitere Kriterien bei der Rechtsformwahl
Die Rechtsformwahl sollte jedoch nicht allein anhand der Steuersätze getroffen werden. Neben steuerlichen Aspekten sind insbesondere auch außersteuerliche Gesichtspunkte zu berücksichtigen, etwa:
• Offenlegungspflichten,
• Haftungsfragen,
• Finanzierungs- und Ausschüttungsflexibilität,
• Ausgestaltung des Gesellschaftsvertrags sowie
• Nachfolge- und Beteiligungsstrukturen.
Besonderer steuerlicher Hinweis: Wegzugsbesteuerung
Ein weiterer wichtiger Punkt ist die Wegzugsbesteuerung. Sie kann ausgelöst werden, wenn Gesellschafter einer Kapitalgesellschaft ins Ausland verziehen. In diesem Fall kann es zur steuerlichen Erfassung der in den Anteilen ruhenden stillen Reserven kommen. Besondere Vorsicht ist daher geboten, wenn künftige Wegzüge von Gesellschaftern nicht ausgeschlossen werden können.
Unsicherheit: Änderungen bei der Besteuerung von Dividenden
Die oben genannten Vorteilhaftigkeit der Kapitalgesellschaft ergibt sich nur unter der Voraussetzung, dass der Gesetzgeber die Besteuerung von Dividenden im Privatvermögen weiterhin mit der Abgeltungssteuer von 25% besteuert. Bisher hat der Gesetzgeber dies in noch keinem Gesetzesentwurf vorgesehen bzw. entsprechende Äußerungen getätigt. Allerdings heißt es, dass die Finanzverwaltung schon einen entsprechenden Vorschlag vorbereitet habe. Der Gesetzgeber sollte hier schnell für Klarheit und Rechtssicherheit sorgen.
FAZIT UND BERATUNGSANGEBOT
Die geplanten Änderungen bei Körperschaft- und Einkommensteuer können die steuerliche Vorteilhaftigkeit der Rechtsformen spürbar verschieben. Unternehmen sollten daher frühzeitig prüfen, ob ihre aktuelle Struktur noch zu ihren wirtschaftlichen, steuerlichen und gesellschaftsrechtlichen Zielen passt. Gerne unterstützen wir Sie bei der Analyse Ihrer bestehenden Rechtsform und bei der Entwicklung einer steuerlich und rechtlich passenden Struktur für die Zukunft.
Unsere Autorinnen und Autoren des Beitrags beraten Sie gerne zu Ihren persönlichen Fragen.
Mehr zum Bereich:


